
Virement instantané : quelle limite selon votre banque ?
 Odette
•
12 octobre 2026
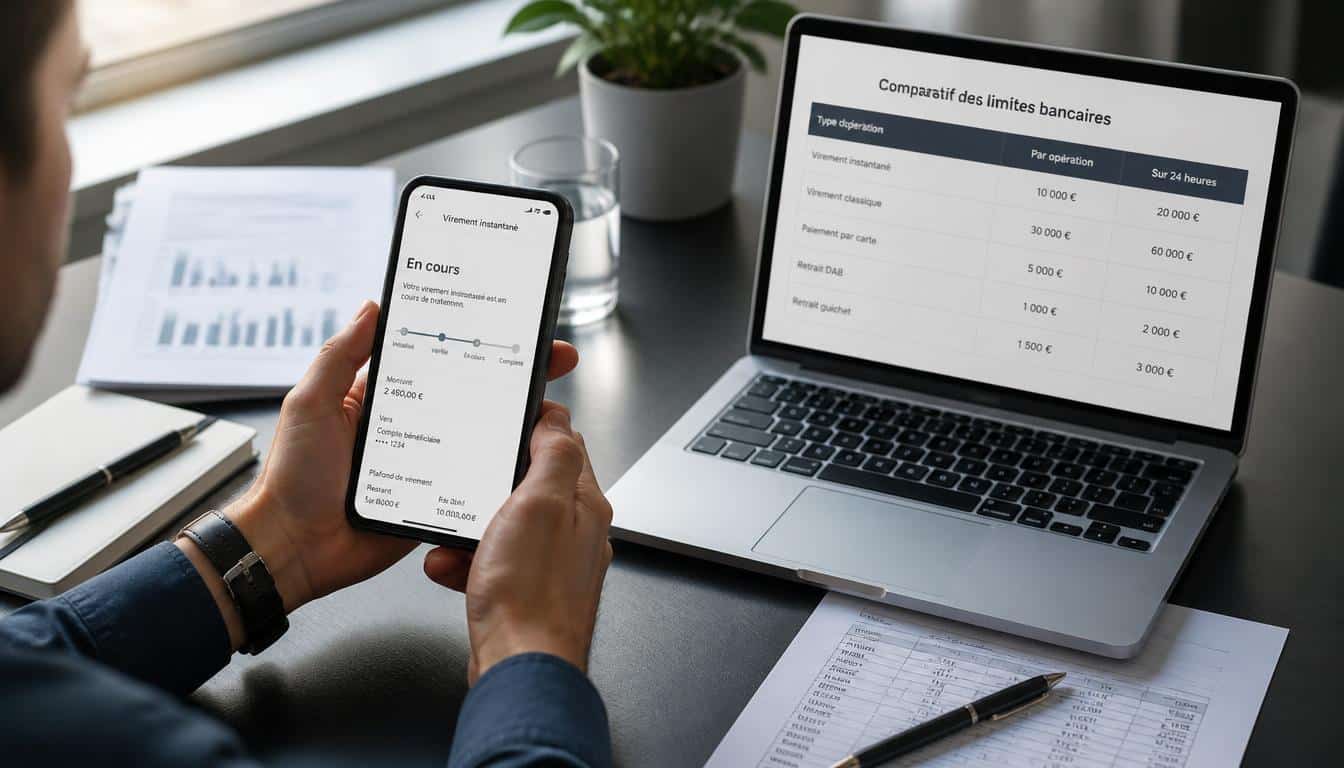
Quand l’argent doit arriver vite, chaque minute compte, n’est-ce pas ? Le virement instantané limite représente la question que beaucoup se posent quand ils veulent envoyer un montant sans attendre, surtout via une banque, sur mobile, avec un bénéficiaire déjà enregistré. Ce service SEPA, souvent gratuit selon l’application et l’espace client, permet de réaliser un crédit quasi immédiat, avec un délai très court et un niveau de sécurité renforcé. En cas d’urgence, il devient vite essentiel pour agir sans stress.
Dans ce guide général, vous allez comprendre le plafond, les usages courants, la différence avec un virement classique et les points à vérifier avant de valider votre argent. L’idée est simple : vous donner une réponse claire, pratique et utile, sans jargon, pour mieux utiliser ce service bancaire au quotidien.
Comprendre le virement instantané en quelques secondes
Un virement instantané, c’est un virement SEPA exécuté en quelques secondes, sans attendre le jour ouvré suivant. Dans une banque, ce service fonctionne en général depuis l’application ou l’espace client, avec un crédit presque immédiat sur le compte du bénéficiaire. Pour vous, cela change tout si l’argent doit partir vite, par exemple pour régler une dépense urgente ou rembourser un proche.
En pratique, le principe reste simple : vous saisissez le virement, vous vérifiez les informations, puis la banque lance l’opération bancaire. Le service est conçu pour rester disponible en général 24 h/24, avec un délai très court. C’est ce qui le rend si utile quand un virement classique paraîtrait trop lent.
- Définition simple : un virement envoyé et reçu presque immédiatement.
- Principe SEPA : il circule dans la zone européenne compatible.
- Rapidité : le crédit apparaît en quelques secondes.
- Différence avec un virement classique : le délai n’est plus de un à deux jours.
Ce qui change par rapport à un virement classique
Avec un virement classique, la banque traite souvent l’ordre dans un circuit plus long, alors qu’un virement instantané passe par un service accéléré. Vous gagnez du temps, mais vous perdez aussi une marge de manœuvre : une fois lancé, le virement est rarement réversible. Le crédit est donc plus rapide, mais la vérification doit être plus rigoureuse.
Pourquoi ce service est devenu si pratique au quotidien
Parce qu’il répond à des situations très concrètes : partager une addition, envoyer de l’argent à un enfant, ou régler un artisan sur le moment. Depuis l’application mobile, tout se fait en quelques gestes, sans passer par un guichet. Pour beaucoup de clients, ce virement est devenu un réflexe simple, presque aussi naturel qu’un paiement par carte.
Où se situe la vraie limite d’un transfert immédiat ?
La vraie limite d’un virement instantané dépend surtout de la banque et du bénéficiaire. En général, le montant maximum par opération varie selon le dispositif bancaire, et l’ordre peut être limité par des règles internes de risque. Cela signifie qu’un virement peut être accepté un jour et refusé le lendemain si le montant dépasse le plafond prévu.
Il faut aussi distinguer la limite théorique du plafond commercial. Le premier cadre vient du service lui-même, tandis que le second est fixé par la banque pour votre profil. Résultat : le montant autorisé peut être plus bas que le maximum annoncé, même si l’opération reste SEPA et gratuite dans certains cas.
- Le montant peut être plafonné par opération, par jour ou par période.
- La limite varie d’une banque à l’autre, même pour un même bénéficiaire.
- Le virement peut être bloqué si l’ordre dépasse le seuil de sécurité.
- Le dispositif technique peut imposer un plafond inférieur au maximum général.
- Le nom du bénéficiaire et son historique peuvent influencer la validation.
Plafond par opération, par jour ou par période
Selon la banque, vous pouvez réaliser un virement unique, plusieurs virements dans la journée, ou un cumul sur une période donnée. Le montant n’est donc pas seulement une question de chiffre, mais aussi d’ordre et de fréquence. Un client peut effectuer un transfert de 200 euro sans difficulté, puis voir un second virement bloqué le même jour.
Pourquoi la limite peut être plus basse selon votre profil
Votre profil bancaire compte beaucoup : ancienneté du compte, niveau de crédit, usage mobile, ou sécurité renforcée. Une banque préfère parfois réduire la limite pour protéger le client et le bénéficiaire. C’est un choix de prudence, surtout quand l’opération est réalisée en général sans délai de réflexion.
Les plafonds selon les banques : ce qu’il faut comparer
Quand on compare les plafonds, il faut regarder la banque, l’application mobile et l’espace client. Le virement instantané n’a pas le même montant maximal partout : certaines offres sont gratuites, d’autres facturent le service au-delà d’un certain euro. Pour un client, le plus grand écart vient souvent du plafond disponible et du type de compte.
Voici un aperçu simple des différences à surveiller avant de réaliser un virement. Les banques traditionnelles, les banques en ligne et certains dispositifs européens n’affichent pas les mêmes règles. En général, le virement classique reste plus souple sur les montants, mais il est aussi plus lent.
| Type d’établissement | Limite observée |
|---|---|
| Banque traditionnelle | Plafond souvent modéré, ajustable selon l’espace client |
| Banque en ligne | Montant plus variable, parfois plus élevé |
| Compte professionnel | Limite parfois supérieure pour un usage grand client |
| Offre mobile | Plafond lié à l’application et à l’authentification |
- Les banques traditionnelles appliquent souvent un plafond plus prudent.
- Les banques en ligne proposent parfois un montant plus souple.
- Le virement classique peut rester gratuit, mais moins rapide.
- L’espace client permet parfois d’adapter le plafond du virement.
Comment lire un plafond affiché par votre banque
Un plafond affiché n’est pas toujours le montant que vous pourrez réellement réaliser. Il faut vérifier s’il s’agit d’un plafond par opération, par jour ou par service. Une banque peut annoncer un virement instantané disponible, mais limiter le crédit à une somme plus basse pour des raisons de risque et de dispositif.
Ce qui change entre compte particulier et compte professionnel
Le compte particulier sert surtout aux besoins du quotidien, alors qu’un compte professionnel peut gérer des flux plus grands. Pour une entreprise, le virement instantané doit souvent rester compatible avec la trésorerie et le suivi bancaire. Le plafond peut donc être différent, même si le service reste le même.
Frais, gratuité et conditions pour l’utiliser sans surprise
Le virement instantané est parfois gratuit, parfois payant, selon la banque et le service choisi. En général, l’application ou l’espace client précise si le crédit rapide est inclus dans l’offre ou facturé à l’unité. Pour un client, la surprise vient souvent d’une condition simple : le virement SEPA instantané n’est pas toujours disponible sur tous les comptes.
Avant d’effectuer l’opération, il faut vérifier si vous détenez le bon type de compte, si le bénéficiaire est éligible et si la banque accepte ce service. Un virement international hors zone européenne, par exemple, ne suit pas les mêmes règles. En entreprise, la facture peut aussi dépendre du niveau de service souscrit.
- Le service peut être gratuit dans certaines offres bancaires.
- Une banque peut facturer chaque virement au-delà d’un quota.
- Le crédit instantané dépend souvent du compte détenu.
- Un virement international n’entre pas forcément dans le cadre SEPA.
- Une information claire dans l’espace client évite les mauvaises surprises.
Quand le service est gratuit et quand il ne l’est pas
Le gratuit apparaît souvent dans les offres premium ou dans certaines banques en ligne, mais ce n’est pas une règle générale. Parfois, le virement reste gratuit pour un usage ponctuel, puis devient payant pour un autre service. Le mieux est de lire l’information contractuelle avant de valider.
Les conditions à vérifier avant d’envoyer l’argent
Vérifiez le compte, la zone SEPA, le niveau de sécurité et la compatibilité du bénéficiaire. Si la banque détecte un manque d’éligibilité, le virement peut être refusé, même si le montant est faible. Une simple erreur technique suffit parfois à bloquer le crédit.
Sécurité, annulation et bons réflexes avant de valider
La sécurité est le point le plus sensible d’un virement instantané. Comme le crédit arrive vite, le risque d’erreur augmente si vous allez trop vite. Il faut donc contrôler le bénéficiaire, le nom, le numéro de téléphone si l’information est demandée, et l’ordre de l’opération avant de réaliser le virement.
Dans l’application mobile, l’authentification forte ajoute une protection utile. Mais elle ne remplace pas votre vigilance. Une fois le virement validé, l’annulation est souvent impossible ou très compliquée, surtout si le bénéficiaire a déjà reçu les fonds. C’est pour cela qu’un simple doute doit vous faire arrêter avant de confirmer.
- Vérifiez toujours le nom du bénéficiaire avant validation.
- Contrôlez le numéro ou le téléphone si la banque l’affiche.
- Gardez en tête qu’un virement validé est difficile à annuler.
- Utilisez l’authentification forte pour réduire le risque.
- Relisez le montant et l’ordre de l’opération avant de confirmer.
Les vérifications à faire avant d’envoyer un virement
Regardez le nom du bénéficiaire, le numéro de compte et le montant. Si vous envoyez l’argent à un proche, comparez les informations avec un ancien virement. Cette vérification prend moins d’une minute, mais elle peut éviter une erreur coûteuse.
Que faire en cas d’erreur ou de doute après validation
Contactez rapidement la banque et gardez une trace de l’opération. Si le bénéficiaire est inconnu, le risque de perte est plus élevé. En cas de doute, mieux vaut agir tout de suite plutôt que d’attendre, car le virement instantané laisse peu de marge de correction.
Comment augmenter la capacité d’envoi selon votre besoin
Si votre montant habituel ne suffit plus, vous pouvez parfois demander une hausse de limite. Selon la banque, cela se fait depuis l’application, l’espace client ou via un service d’assistance. Le client doit alors détenir un compte compatible et accepter les règles de sécurité liées au virement.
Pour un projet ponctuel ou une urgence, la hausse temporaire est souvent plus simple qu’un changement durable. En revanche, une entreprise qui réalise des virements réguliers peut avoir besoin d’un plafond plus stable. Le bon choix dépend donc de votre usage financier, pas seulement du montant à envoyer.
- Demander une hausse de plafond depuis l’espace client.
- Réaliser la modification en ligne quand la banque le permet.
- Attendre le délai de prise en compte avant le prochain virement.
- Tenir compte des limites de sécurité imposées par le service.
Modifier son plafond depuis l’espace client
Dans beaucoup de cas, vous pouvez effectuer la demande en quelques clics. La banque vérifie alors votre profil, puis applique la nouvelle limite si elle l’accepte. Ce traitement peut être immédiat ou prendre un court délai selon le dispositif.
Quand demander une hausse temporaire ou durable
Pour une urgence, une hausse temporaire suffit souvent. Pour un usage récurrent, mieux vaut demander une hausse durable, surtout si vous détenir un compte professionnel ou si vous réalisez souvent des virements importants. Cela évite de répéter la demande à chaque opération.
FAQ – Questions fréquentes sur les plafonds et transferts rapides
Quelle est la limite d’un virement instantané ?
La limite d’un virement instantané dépend de la banque, du bénéficiaire et du montant autorisé par le service. En général, le plafond peut varier selon le jour, le compte et le niveau de sécurité.
Peut-on augmenter le plafond depuis son espace client ?
Oui, dans de nombreux cas, la banque permet de modifier le plafond depuis l’espace client ou l’application. Le changement peut être immédiat ou demander un court délai de validation.
Le virement instantané est-il toujours gratuit ?
Non, le virement instantané n’est pas toujours gratuit. Certaines banques l’incluent dans l’offre, d’autres le facturent selon le service, le client ou le type de compte.
Peut-on annuler un virement instantané après validation ?
Le plus souvent, non. Une fois le virement validé, le bénéficiaire peut recevoir les fonds presque tout de suite, ce qui réduit fortement la possibilité d’annulation.
Toutes les banques proposent-elles ce service ?
Non, toutes les banques ne proposent pas le virement instantané de la même façon. La disponibilité dépend de la banque, de l’espace client et de la compatibilité SEPA.
Combien de temps faut-il pour recevoir l’argent ?
En général, le crédit arrive en quelques secondes. Le délai reste très court, mais il peut varier selon la banque, le bénéficiaire et le fonctionnement du service.
Le virement instantané est-il sécurisé ?
Oui, il repose sur des contrôles de sécurité et une authentification forte. Le risque principal vient surtout d’une erreur de bénéficiaire ou d’un ordre mal vérifié avant validation.
Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque