
Code SWIFT bancaire : rôle, lecture et vérification
 Odette
•
26 octobre 2026
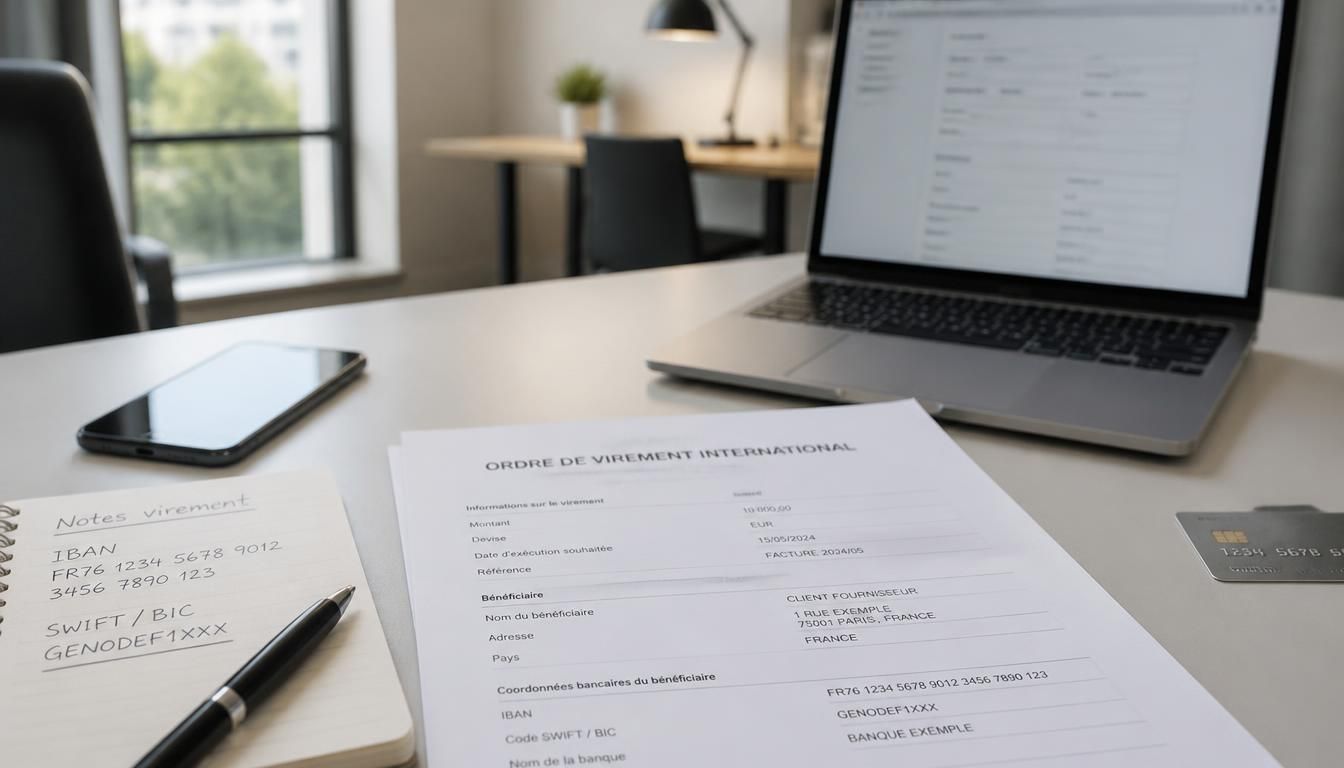
Quand vous préparez un virement à l’étranger, un détail peut tout changer : la bonne identification de la banque destinataire. Le numero swift est est un identifiant bancaire international qui sert à acheminer un paiement sans ambiguïté. Il permet de reconnaître l’établissement, de sécuriser l’opération et de faciliter les transferts entre pays. Dans la pratique, il évite les erreurs de routage et rassure au moment de valider une transaction. Comprendre ce code, c’est gagner en clarté et en sécurité avant d’envoyer de l’argent hors de votre pays.
On le rencontre souvent avec le mot swift ou avec le sigle BIC, et cette appellation revient dès qu’une banque traite un paiement international. Si vous devez vérifier une référence, vous verrez que le numero swift n’est pas un simple détail technique : c’est la clé qui relie votre ordre de virement au bon destinataire, au bon endroit, au bon moment.
Comprendre le code SWIFT et son rôle dans une banque
Le code swift désigne un identifiant standardisé utilisé par une banque pour être reconnue dans le réseau international. Beaucoup de personnes parlent aussi de bic, et dans le langage courant les deux termes se confondent souvent. En réalité, l’organisme SWIFT gère l’organisation du réseau, tandis que le code sert à nommer une institution financière de manière unique. Cette information est essentielle, car elle évite qu’un transfert parte vers la mauvaise organisation ou soit retardé par une erreur de nom. Pour aller plus loin, lisez c est quoi le numero de compte.
Dans une banque, le code swift joue donc un rôle de repère universel. Il aide à transmettre la bonne information au moment d’un virement, surtout quand plusieurs établissements portent un nom proche. La sécurité du paiement repose sur cette normalisation, et l’exactitude du code limite les confusions entre institutions. Si vous devez retenir l’idée simple, c’est celle-ci : le code swift identifie une banque dans un langage commun compris partout.
Ce que signifie réellement un code SWIFT
Un code swift fonctionne comme une adresse bancaire internationale. Il associe un nom d’établissement, une institution et une zone géographique dans une même structure lisible. Quand un utilisateur demande “le code de ma banque”, il cherche en fait cette référence normalisée. Le bic est souvent cité comme synonyme pratique, même si le vocabulaire dépend des usages. Pour vous, l’essentiel est de comprendre que ce code sert à reconnaître une banque sans ambiguïté, quel que soit le pays. Pour approfondir ce sujet, consultez notre guide sur identification de la banque postale.
- Identifier une banque dans un réseau international
- Orienter un virement vers la bonne institution
- Réduire les erreurs de nom ou de destination
- Renforcer la sécurité du paiement
Pourquoi ce code est devenu indispensable
Le code swift s’est imposé parce qu’il apporte une reconnaissance mondiale et une organisation commune des paiements. Quand une banque reçoit des fonds de l’étranger, elle doit pouvoir lire rapidement cette information et la relier au bon destinataire. Le bic facilite aussi les échanges entre institutions qui n’utilisent pas la même langue ni les mêmes formats internes. Dans un contexte où les virements circulent en quelques clics, ce code devient un repère de sécurité et de standardisation.
Comment se lit un identifiant bancaire international
Un code swift se compose généralement de 8 ou 11 caractères, et chaque caractère a une fonction précise. Les quatre premières lettres désignent la banque, les deux suivantes indiquent le pays, puis viennent deux caractères pour la localisation. Si le code atteint 11 caractères, les trois derniers identifient l’agence. Cette normalisation permet une exactitude élevée dans la lecture des coordonnées bancaires, surtout quand plusieurs succursales existent dans un même pays.
Pour comprendre ce format, imaginez une bank de Paris et une autre de Lyon appartenant au même groupe. Le pays reste le même, mais le caractère final peut changer selon l’agence. C’est là que la base du code devient utile : elle distingue le siège principal d’un établissement secondaire. La normalisation internationale repose sur cette logique, afin qu’un paiement trouve la bonne destination sans hésitation, quel que soit le pays d’émission.
| Partie du code | Signification |
|---|---|
| 4 lettres | Banque ou bank concernée |
| 2 lettres | Pays d’enregistrement |
| 2 caractères | Ville ou localisation |
| 3 caractères | Agence ou branche |
Les 8 caractères de base et ce qu’ils indiquent
La version à 8 caractères constitue la base du code swift. Elle identifie la banque principale, sans préciser d’agence particulière. Dans ce format, les quatre premières lettres nomment l’établissement, puis les deux lettres suivantes précisent le pays, et les deux derniers caractères localisent le siège. Cette structure convient quand l’institution centralise les opérations au niveau principal. L’exactitude du code dépend alors de la lecture correcte de chaque caractère.
Quand le code passe à 11 caractères
Quand le code swift s’allonge à 11 caractères, il ajoute une précision utile : l’agence. Prenons un exemple simple, sans citer de nom réel. Si le format de base est AAAA FR PP, les trois derniers caractères peuvent devenir AAAA FR PP XXX pour signaler le siège, ou AAAA FR PP 123 pour une agence précise. Cette lecture par caractère aide la banque à traiter la transaction au bon niveau, avec une meilleure exactitude.
Trouver et vérifier un code avant un virement
Avant d’envoyer un virement, vous pouvez rechercher un code swift à partir du nom de la banque, du pays ou même de la ville. C’est souvent le plus simple quand vous avez reçu une information incomplète. Un bon outil d’annuaire permet ensuite de vérifier si le code correspond bien à l’établissement attendu. Cette étape compte beaucoup, car une lettre mal saisie peut diriger la transaction vers une autre institution ou provoquer un rejet.
Dans la pratique, mieux vaut comparer le nom affiché, le pays et la base de données utilisée. Si vous avez un doute, relisez le code caractère par caractère avant validation. Un exemple fréquent : une agence locale et le siège principal n’ont pas toujours le même identifiant. Pour garder un bon niveau d’exactitude, appuyez-vous sur une liste fiable et évitez de recopier une référence vue sur un document ancien.
- Vérifier le nom exact de la banque
- Contrôler le pays associé au code
- Comparer la ville ou l’agence indiquée
- Relire chaque caractère avant d’envoyer
- Utiliser un outil de recherche fiable
Les réflexes à adopter pour éviter une erreur
Le premier réflexe consiste à vérifier le nom complet de la banque. Ensuite, comparez le pays indiqué avec celui du bénéficiaire, puis regardez si l’agence correspond bien à votre besoin. Enfin, relisez le code en entier, sans vous fier à la mémoire. Ces gestes simples réduisent le risque d’erreur et améliorent la sécurité du transfert, surtout quand l’information circule entre plusieurs interlocuteurs.
Comment utiliser un annuaire ou un vérificateur
Un annuaire de code swift fonctionne comme une base de recherche. Vous saisissez le nom de la banque, parfois le pays, et l’outil affiche les correspondances possibles. Le bon réflexe consiste à comparer le nom, la localisation et le format du code avant d’agir. Si plusieurs résultats apparaissent, choisissez celui qui correspond exactement à votre bénéficiaire. Cela permet de donner la bonne information au moment du virement.
IBAN, transfert international et usages concrets
Le code swift et l’iban ne servent pas à la même chose. L’iban identifie le compte bancaire du bénéficiaire, alors que le code swift désigne l’institution qui reçoit le transfert. Dans une transaction internationale, les deux informations se complètent, car l’une guide le compte et l’autre guide la banque. C’est pourquoi on vous demande souvent de fournir les deux éléments : le crédit doit arriver au bon compte, dans la bonne banque, et sans confusion de devise. En complément, découvrez banque swift code.
Pour un particulier, un transfert vers un proche à l’étranger peut demander ces deux références. Pour une entreprise, un paiement en devise étrangère exige souvent la même rigueur, surtout si la transaction passe par plusieurs intermédiaires bancaires. Le code swift reste alors un repère de routage, tandis que l’iban sécurise l’acheminement final. Cette complémentarité est devenue indispensable dans les opérations bancaires internationales.
Pourquoi on demande souvent le code avec l’IBAN
On demande souvent le code swift avec l’iban parce que les deux identifiants ne remplissent pas le même rôle. L’iban précise le compte, alors que le code swift indique la banque qui va traiter l’opération. Pour une institution financière, cette double lecture améliore l’acheminement du paiement et limite les erreurs de crédit. Si vous préparez une transaction internationale, pensez donc à vérifier les deux références ensemble.
Les situations où il devient indispensable
Le code swift devient indispensable dans un virement à un proche installé à l’étranger, dans le paiement d’un fournisseur hors de votre pays, ou dans un transfert professionnel en devise étrangère. Dans ces cas, la banque peut demander de fournir le code pour sécuriser la transaction et orienter le crédit correctement. Vous l’utiliserez aussi quand plusieurs institutions interviennent dans la chaîne bancaire, ce qui est fréquent en international. Vous pourriez également être intéressé par banque numero de compte.
FAQ – Questions fréquentes sur l’identifiant SWIFT
Qu’est-ce qu’un code SWIFT, simplement ?
C’est un identifiant bancaire international qui permet de reconnaître une banque et d’acheminer un paiement.
Est-ce la même chose qu’un BIC ?
Dans l’usage courant, oui : le code swift et le bic renvoient à la même référence bancaire.
Où trouver le code de ma banque ?
Vous pouvez le demander à votre banque ou le vérifier dans ses documents officiels et son espace client.
Combien de caractères comporte-t-il ?
Le format compte en général 8 caractères, ou 11 si l’on précise une agence.
Faut-il toujours l’indiquer pour un virement international ?
Très souvent, oui, surtout si la banque destinataire doit être identifiée avec précision.
Peut-on faire un transfert sans ce code ?
Parfois non, car la banque peut demander ce code pour garantir la sécurité et la bonne transmission du transfert.

Vous aimerez aussi
 Banque

 Banque
 Banque
 Banque